美国限制EDA出口背景下国产替代加速与电子产品技术开发路径探析
一、背景:美国EDA出口限制的动因与影响
电子设计自动化(EDA)是集成电路设计的核心工具,贯穿芯片设计、仿真、验证、布局布线等全流程。2022年以来,美国商务部工业与安全局(BIA)多次修订出口管制规则,将先进制程EDA工具纳入对华限制清单,涉及GAAFET(全环绕栅极晶体管)结构EDA软件、3nm及以下设计能力等。此举旨在遏制中国在高端芯片领域的技术进步。
限制措施的直接后果是:国内领先IC设计企业获取先进节点EDA工具的难度陡增,部分企业被迫采用成熟制程或寻找替代方案;EDA工具授权模式从永久授权转向订阅制,增加了长期成本与供应链风险。外部压力也倒逼国产EDA产业进入加速期。
二、国产EDA替代的加速态势
(一)政策与资本双轮驱动
国家“十四五”规划将EDA列入集成电路攻关重点,科技部、工信部通过重大专项、税收优惠等方式支持EDA研发。科创板设立后,多家国产EDA企业成功上市,募集资金用于工具链完善和先进节点支持。2023年国产EDA市场规模同比增长超过30%,远高于全球增速。
(二)重点企业进展
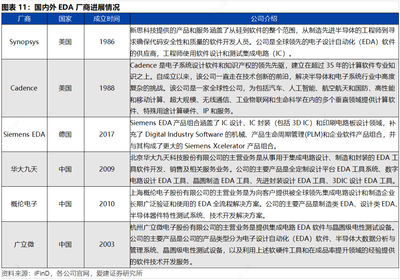
华大九天、概伦电子、广立微等企业在模拟电路设计、器件建模、良率分析等细分领域形成竞争力。华大九天的模拟全流程工具已支持5nm工艺;概伦电子的SPICE模型提取工具进入国际主流晶圆厂。但数字全流程EDA(尤其是逻辑综合、布局布线)仍以国际三巨头(Synopsys、Cadence、Siemens EDA)为主,国产工具尚处补链阶段。
(三)替代路径的现实特征
当前国产替代呈现“点工具突破、流程渐次贯通”的特点。在模拟设计、面板设计、封装设计等对先进节点依赖较低的领域,国产EDA已可实现全流程覆盖;在数字设计领域,先以“工具链拼接”方式切入中低端市场,再逐步向高端渗透。开源EDA生态(如OpenROAD)为国内企业提供了技术验证平台。
三、电子产品技术开发的应对策略
(一)架构创新与Chiplet技术
在先进制程EDA受限的情况下,Chiplet(芯粒)异构集成成为降低对单一大芯片设计依赖的重要方向。通过将不同功能模块拆分到成熟制程芯粒上集成,可减少对高端EDA布局布线工具的依赖。国内多家企业正与科研机构合作开发Chiplet接口标准(如UCIe兼容方案),推动系统级设计工具与先进封装协同。
(二)构建全栈自主设计环境
电子产品技术开发需要EDA与IP核、晶圆制造工艺、封装测试协同优化。国内头部整机企业开始联合EDA厂商、晶圆厂开展“设计工艺协同优化”(DTCO),将制造知识前置嵌入设计工具。例如,在存储器、电源管理芯片等领域,国产EDA与国内工艺线结合,形成从设计到制造的闭环验证。建设基于开源指令集(RISC-V)的设计生态,减少对x86/ARM架构EDA工具链的依赖。
(三)面向应用的流程再造
对于消费电子、汽车电子、工业控制等产品线,可根据产品性能需求调整设计范式:优先采用成熟制程+先进封装(如2.5D/3D集成)提升系统性能;利用国产EDA工具在“高可靠性”“低功耗”等特色场景形成定制化流程;推动设计数据格式标准化,便于在国产与进口工具间迁移复用设计模块。
(四)云化与EDA服务模式创新
云EDA平台可聚合国产工具链,按需向中小电子企业开放设计能力。部分国内云服务商联合EDA企业推出“设计即服务”模式,提供计算资源、许可证管理与技术服务,降低电子产品开发企业的工具准入门槛。此举既促进国产EDA的快速迭代和反馈修正,也有利于构建本土设计社群。
四、挑战与展望
尽管国产化加速明显,但先进节点EDA差距仍存。数字前端综合、时序签核、物理验证等环节的实现门槛较高,短期仍需借助国际工具完成部分业务。建议从三方面持续发力:一是加大EDA共性技术研发投入,重点突破核心引擎(版图编辑器、电路仿真器等);二是建立“EDA+IP+工艺”人才联合培养机制,缓解复合型人才短缺;三是推动EDA工具的标准互通与数据安全保障,利用多边标准和开源社区争取发展空间。
The ultimate outcome depends on sticking to...若国产EDA能立足成熟工艺量产验证,同时在Chiplet设计范式和中后道环节做出差异化竞争力,则我国电子产品技术开发可形成“小芯片追赶路线图”,逐步实现设计闭环。
如若转载,请注明出处:http://www.tuanlaide.com/product/41.html
更新时间:2026-11-01 19:14:12